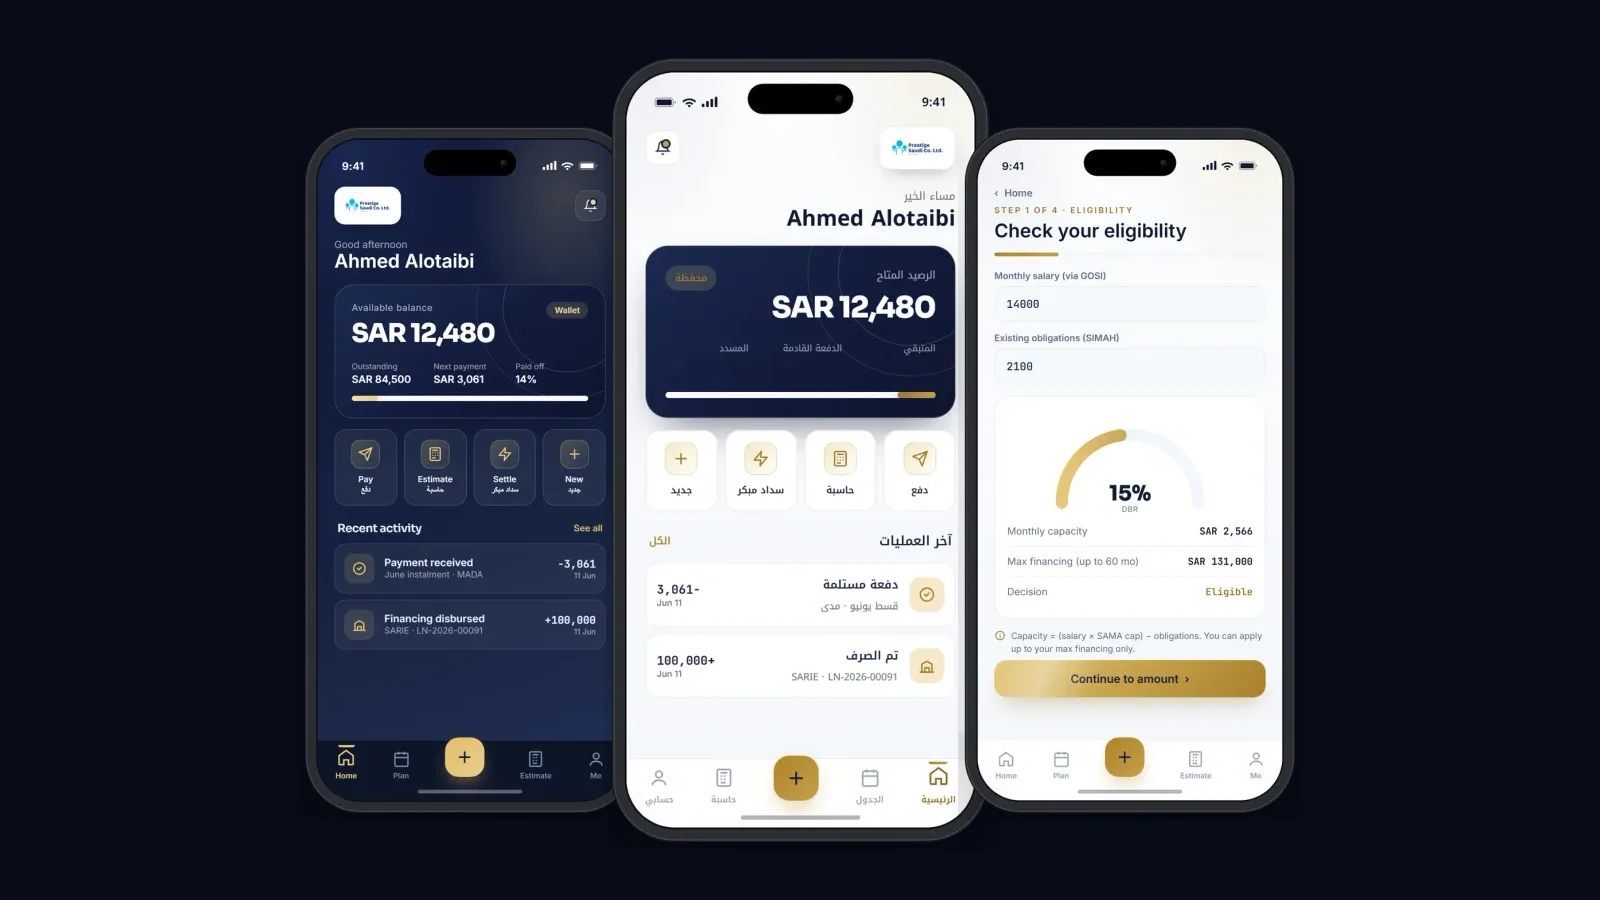
العميل الذي يريد تمويلًا شخصيًا لا ينبغي أن يزور فرعًا، أو يطبع تعريفًا بالراتب، أو ينتظر أسبوعًا ليعرف إن كان مؤهلًا. فكل ما يحتاجه الممول لاتخاذ قراره يمكن التحقق منه رقميًا في المملكة: الهوية والراتب والالتزامات القائمة والسجل الائتماني.
Prestige LOS هو تصميمنا لهذه الرحلة، من النقرة الأولى حتى وصول المبلغ إلى الحساب، ثم السداد والإغلاق.
ولنكن واضحين منذ البداية: Prestige LOS نموذج أولي عالي الدقة، ولا يعمل حاليًا في بيئة إنتاج لدى أي جهة تمويلية. وهو مكتمل كرحلة للعميل وجاهز لتجربة بعلامة جهة تمويلية تريد البناء عليه.
سبع خطوات، هاتف واحد، دون فرع
تبدأ الرحلة بالأهلية، فلا يُعرض على أحد مبلغ لا يحق له.
- الدخول ونفاذ. رقم الجوال ورمز لمرة واحدة، ثم التحقق من الهوية عبر نفاذ بنقرة واحدة.
- أهلية فورية. يُحسب عبء الدين من الراتب والالتزامات القائمة مقابل الحد النظامي، مع أقصى تمويل يستحقه العميل.
- المبلغ والمنتج. يختار العميل في حدود أهليته، مع تحديث القسط ومعدل النسبة السنوية لحظيًا، ثم يختار المرابحة أو التورق.
- التحقق الإلكتروني والموافقات. تُلتقط المستندات مع فحص جودتها، ويُجلب العنوان الوطني من الموقع، وتُعتمد كل موافقة على حدة.
- القرار والإفصاح. موافقة أو موافقة مشروطة أو رفض مع توجيه، يليها العرض وبيان الحقائق الأساسية كاملًا.
- التوقيع والصرف. يُوقَّع العقد عبر نفاذ مع سجل تدقيق، ويُتحقق من رقم الآيبان، ويُحوَّل صافي المبلغ.
- الخدمة والتسوية. لوحة حيّة بجدول السداد والمدفوعات والسداد الآلي والسداد المبكر وشهادة المخالصة عند الإغلاق.
مصمم حول الأنظمة السعودية، لا معدّل لاحقًا ليتوافق معها
النقاط التي تبحث عنها فرق المخاطر والالتزام والشريعة لدى الممول جزء من الرحلة نفسها:
- التمويل المسؤول. حدود عبء الدين مضبوطة بالإعدادات، والإفصاح عن معدل النسبة السنوية وبيان الحقائق الأساسية، وفترة تراجع، وتكلفة محدودة للسداد المبكر.
- المرابحة والتورق. ربح مُفصح عنه لا فائدة، مع خصم من الربح المتبقي عند السداد المبكر.
- هوية موثّقة. الهوية عبر نفاذ ويقين، وبيانات سمة الائتمانية، وفحص الأشخاص السياسيين والعقوبات، وفحص جودة المستندات الملتقطة.
- موافقات تفصيلية. موافقات منفصلة ومؤرخة للسجل الائتماني ومكافحة غسل الأموال ومعالجة البيانات الشخصية وفاتكا، محفوظة مع سجل تدقيق.
- سياسات لا أكواد. القرار مكانه الخادم، والحدود النظامية تأتي من إعدادات السياسة، ولا تُكتب داخل التطبيق.
وتبقى الموافقة النظامية والشرعية على أي تشغيل فعلي من مسؤولية الجهة التمويلية وجهتها الرقابية وهيئتها الشرعية.
إنشاء التمويل نصف المنتج فقط
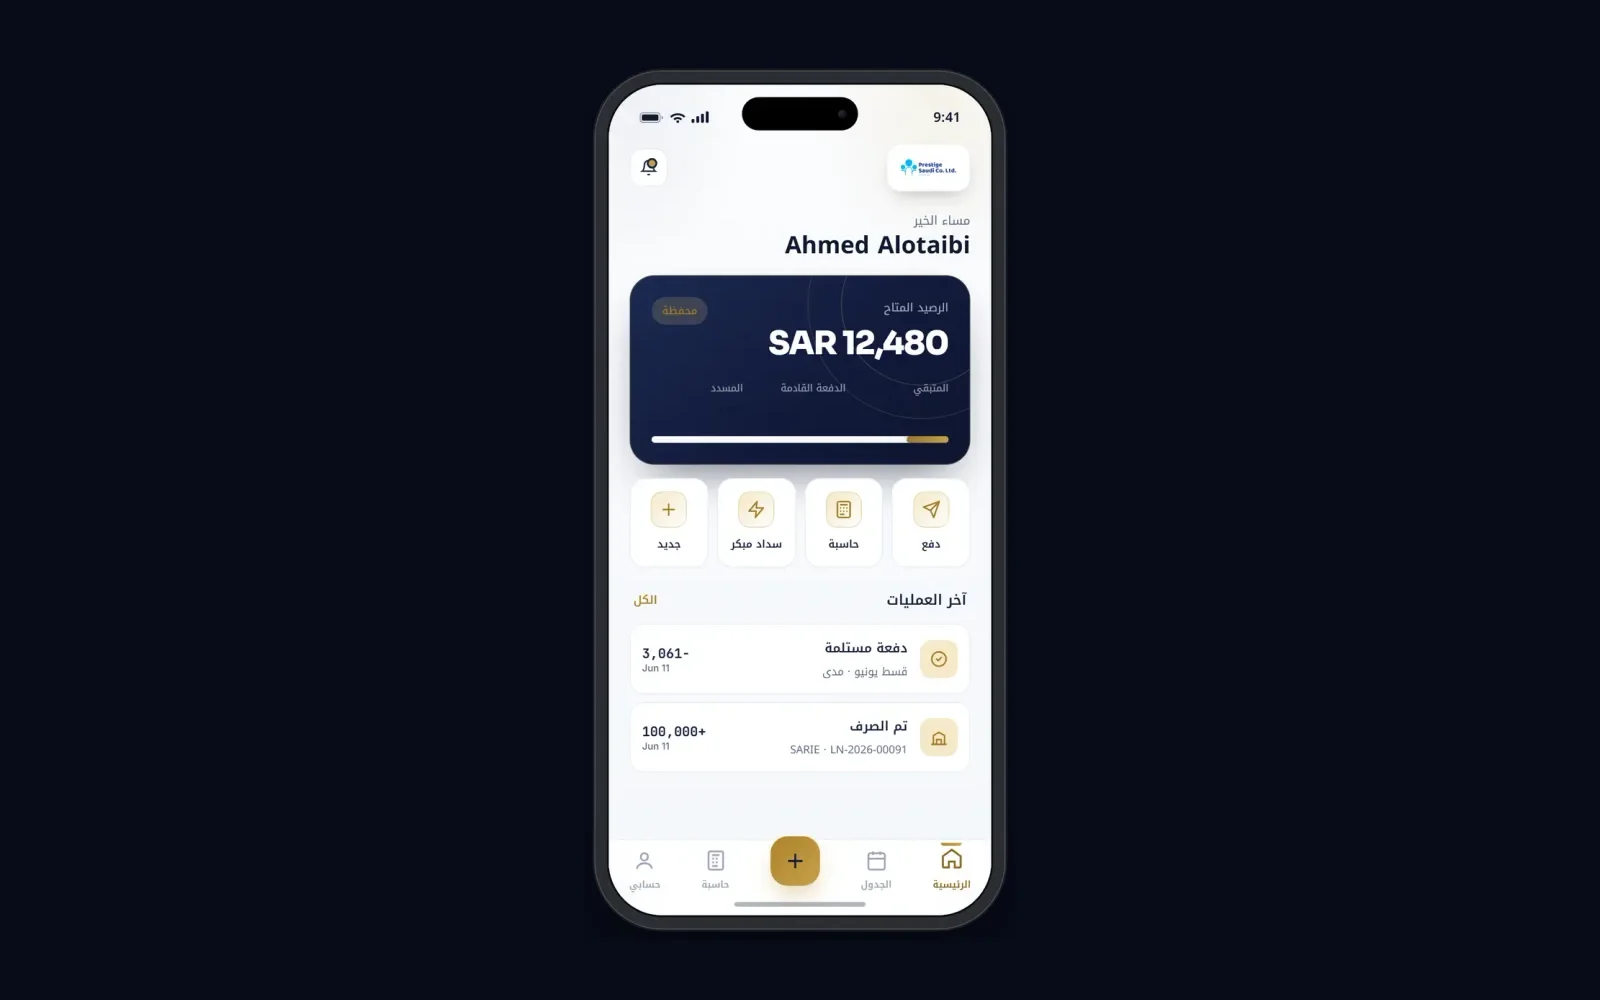
يرافق التطبيق نفسه التمويل بعد الصرف: الرصيد القائم والدفعة القادمة، وخطة السداد، وجدول إطفاء قابل للتنزيل، والدفع بالقسط أو مقدمًا، وعرض واضح للسداد المبكر، وشهادة مخالصة عند الإغلاق. وتعمل كل شاشة بالعربية والإنجليزية، بالوضعين الفاتح والداكن، ويمكن أن تحمل هوية الجهة التمويلية.
أين يقف اليوم
مكتمل اليوم:
- رحلة العميل كاملة من الدخول حتى الإغلاق
- أكثر من 40 شاشة لإنشاء التمويل وخدمته وتسويته
- العربية والإنجليزية، بالوضعين الفاتح والداكن
- حسابات الأهلية والقسط ومعدل النسبة السنوية
- مسارات الموافقة المشروطة والرفض وتعثر الدفع، لا المسار المثالي فقط
مرحلة البناء مع الجهة التمويلية:
- ربط فعلي بالخدمات الوطنية وقنوات الدفع (محاكاة في النموذج الأولي)
- محرك قرار ائتماني على الخادم وفق سياسة الجهة
- التكامل مع أنظمتها الأساسية والمالية
- هويتها ومنتجاتها وتسعيرها
- المراجعة مع فرق المخاطر والالتزام والشريعة لديها
جاهز لتجربة بعلامتك
سنأخذ فرق الأعمال والمخاطر والالتزام وتقنية المعلومات لديك في جولة على الرحلة كاملة، ونحدد ما تتطلبه تجربة تحمل علامتك.